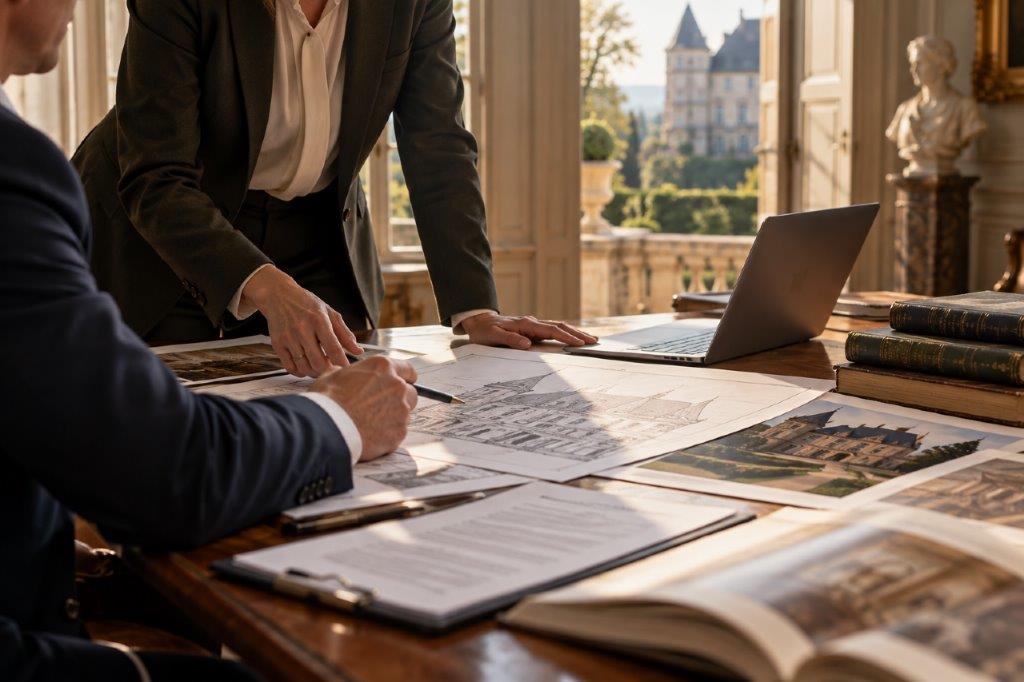
Historische Immobilien sind selten Standardrisiken. Warum die eigentliche Arbeit des Maklers vor dem Prämienvergleich beginnt — und wieso Spezialisierung im digitalen Vertrieb wichtiger wird, nicht unwichtiger.
Historische Immobilien sind selten Standardrisiken. Individuelle Bauweisen, denkmalpflegerische Anforderungen, besondere Wiederherstellungskosten und komplexe Nutzungen machen die Risikoanalyse anspruchsvoll. Für den Versicherungsmakler bedeutet das: Nicht der reine Produktvergleich steht im Mittelpunkt, sondern die Übersetzung eines individuellen Risikos in ein tragfähiges Deckungskonzept.
Digitalisierung hat den Versicherungsvertrieb verändert. Tarife lassen sich online vergleichen, Daten automatisiert erfassen und standardisierte Risiken zunehmend digital abschließen.
Je individueller ein Risiko jedoch wird, desto wichtiger wird die Qualität der zugrunde liegenden Informationen.
Ein historisches Gebäude zeigt exemplarisch, wo diese Standardisierung an Grenzen stoßen kann. Ein Schloss, Herrenhaus oder denkmalgeschütztes Gebäude lässt sich nicht allein durch Baujahr, Quadratmeterzahl und Versicherungssumme beschreiben.
Für Makler beginnt die eigentliche Arbeit deshalb vor dem Vergleich von Prämien.
Vom Objekt zum versicherbaren Risiko
Am Anfang steht die Risikoanalyse.
In Österreich ist diese Funktion sogar ausdrücklich im Maklergesetz verankert. § 28 MaklerG nennt unter den Pflichten des Versicherungsmaklers die Erstellung einer angemessenen Risikoanalyse und eines angemessenen Deckungskonzepts sowie die Vermittlung des nach den Umständen des Einzelfalls bestmöglichen Versicherungsschutzes.
Auch die europäische Insurance Distribution Directive folgt diesem Grundgedanken. Vor Abschluss eines Versicherungsvertrags sind Wünsche und Bedürfnisse des Kunden zu ermitteln. Umfang und Detailtiefe der dafür erforderlichen Informationen sollen dabei der Komplexität des angebotenen Versicherungsprodukts und der Art des Kunden Rechnung tragen.
Bei historischen Immobilien erhält dieser Grundsatz besondere praktische Bedeutung.
Denn hinter zwei Gebäuden mit vergleichbarer Fläche und Nutzung können vollkommen unterschiedliche Risiken stehen.
Warum Quadratmeter allein nicht ausreichen
Bei einem konventionellen Gebäude können standardisierte Gebäudedaten eine solide Ausgangsbasis bilden. Bei einem historischen Objekt kommen häufig weitere Faktoren hinzu.
Dazu können gehören:
- historische oder denkmalgeschützte Bauteile,
- traditionelle oder heute ungewöhnliche Baumaterialien,
- aufwendige Fassaden, Stuck- und Steinmetzarbeiten,
- historische Dachkonstruktionen,
- Nebengebäude und Außenanlagen,
- Kunst, Antiquitäten oder historisches Inventar,
- öffentliche oder gewerbliche Nutzung,
- Veranstaltungen und Besucher,
- Restaurierungs- und Bauarbeiten,
- erhöhte Anforderungen an Brand-, Wasser- oder Naturgefahrenmanagement sowie
- besondere Anforderungen an eine Wiederherstellung.
Welche dieser Merkmale versicherungstechnisch relevant sind, hängt vom konkreten Objekt ab.
Genau deshalb ist die strukturierte Risikoerhebung entscheidend.
Wiederherstellungswert ist nicht Marktwert
Ein besonders wichtiger Punkt ist die Ermittlung der richtigen Versicherungswerte.
Der Marktwert einer historischen Immobilie beantwortet eine andere Frage als die Kosten ihrer Wiederherstellung nach einem schweren Schaden.
RICS weist bei Reinstatement Cost Assessments darauf hin, dass eine sachgerechte Ermittlung nicht einfach auf einem pauschalen Quadratmeterpreis, historischen Kostenwerten oder allgemeinen Vergleichsdaten beruhen sollte. Besondere Bauteile, Materialien, Abbruchkosten, Zugänglichkeit, Standort, Planungsleistungen und ein vorhandener Schutzstatus können die Wiederherstellungskosten wesentlich beeinflussen.
Für historische Gebäude gewinnt diese Unterscheidung zusätzlich an Bedeutung.
Historic England empfiehlt bei der Versicherung historischer Gebäude ausdrücklich, den erforderlichen Deckungsumfang und die Wiederherstellungskosten individuell zu bestimmen. Die Organisation verweist dabei auch auf Nebengebäude, besondere Inhalte, Haftungsrisiken und objektspezifische Gefahren.
Für den Makler folgt daraus eine wichtige Aufgabe: Eine Versicherungssumme sollte nicht lediglich aus einer bestehenden Polizze übernommen werden, ohne zu hinterfragen, ob die zugrunde liegende Bewertung noch zur tatsächlichen Risikosituation passt.
Wo eine fachliche Wiederherstellungskostenbewertung erforderlich ist, gehört diese in die Hände entsprechend qualifizierter Sachverständiger.
Von der Risikoanalyse zum Deckungskonzept
Ist das Objekt verstanden, beginnt der zweite Teil der Arbeit: die Übersetzung des Risikos in Versicherungsschutz.
Bei einem historischen Gebäude reicht die Frage „Feuer, Sturm und Leitungswasser versichert?" dafür häufig nicht aus.
Zu prüfen ist vielmehr, wie der jeweilige Vertrag mit den Besonderheiten des Objekts umgeht.
Wie werden historische Bauteile bewertet? Welche Kosten einer Wiederherstellung sind erfasst? Welche Sublimits bestehen? Wie werden Nebengebäude behandelt? Wie sind Kunst und historisches Inventar versichert? Welche Naturgefahren sind eingeschlossen? Welche Obliegenheiten gelten? Welche Selbstbehalte wurden vereinbart?
Und vor allem: Was passiert im Schadenfall?
Ein niedrigerer Prämiensatz sagt wenig darüber aus, ob zwei Angebote tatsächlich denselben Risikotransfer bieten.
Die Aufgabe des Maklers besteht daher nicht allein darin, Preise gegenüberzustellen, sondern Unterschiede in Bedingungen, Versicherungssummen, Limits, Selbstbehalten und Ausschlüssen zu erkennen und für den Kunden nachvollziehbar zu machen.
Wo standardisierte Vergleiche an Grenzen stoßen
Vergleichsplattformen haben im Versicherungsvertrieb eine legitime Funktion. EIOPA weist darauf hin, dass Vergleichswebsites sowohl Informationsquelle als auch – abhängig von ihrer Ausgestaltung – Teil des Versicherungsvertriebs sein können.
Ihre Stärke liegt in der strukturierten Verarbeitung vergleichbarer Informationen.
Bei historischen Immobilien liegt genau darin jedoch die Herausforderung: Die relevanten Merkmale sind nicht immer standardisiert.
Ein digitales Formular kann nach Baujahr, Nutzfläche und Vorschäden fragen. Schwieriger wird es, wenn die Risikobeurteilung davon abhängt, welche Dachkonstruktion vorhanden ist, ob bestimmte Bauteile denkmalgeschützt sind, wie ein Gebäude tatsächlich genutzt wird, welche Nebengebäude dazugehören oder welche Anforderungen nach einem Großschaden an eine Wiederherstellung gestellt würden.
Digitalisierung und persönliche Fachberatung sind deshalb keine Gegensätze.
Digitale Prozesse können Datenerhebung, Dokumentation und Marktvergleich erheblich verbessern. Die fachliche Aufgabe bleibt jedoch, zu entscheiden, welche Daten überhaupt relevant sind und welche Konsequenzen sich daraus für das Deckungskonzept ergeben.
Der Makler als Übersetzer zwischen Risiko und Risikoträger
Bei komplexen Risiken übernimmt der Makler damit eine weitere Funktion: Er strukturiert Informationen so, dass ein Versicherer beziehungsweise Underwriter das Risiko beurteilen kann.
Für ein historisches Gebäude können dazu beispielsweise gehören:
Gebäudelisten, Flächen und Nutzungsarten, Wiederherstellungswerte, Fotografien, Angaben zur Bauweise, Vorschadeninformationen, Brandschutzmaßnahmen, Naturgefahrenexponierung, Informationen über Renovierungen sowie Angaben zu Kunst und Inventar.
Je besser diese Informationen aufbereitet sind, desto fundierter kann die Risikoprüfung erfolgen.
Der Makler steht damit an einer Schnittstelle.
Auf der einen Seite muss er die tatsächlichen Gegebenheiten und Anforderungen des Kunden verstehen. Auf der anderen Seite muss er wissen, welche Informationen der Versicherungsmarkt benötigt, um ein komplexes Risiko zu beurteilen.
Diese Übersetzungsleistung lässt sich nur begrenzt auf einen Tarifvergleich reduzieren.
Auch nach Vertragsabschluss bleibt die Aufgabe bestehen
Die Arbeit endet nicht mit der Polizzierung.
Das österreichische Maklergesetz nennt ausdrücklich auch die Prüfung der Polizze, die Unterstützung des Kunden bei der Abwicklung des Versicherungsverhältnisses vor und nach Eintritt eines Versicherungsfalls sowie die laufende Überprüfung bestehender Versicherungsverträge.
Gerade historische Immobilien verändern sich.
Gebäude werden saniert. Nebengebäude erhalten eine neue Nutzung. Sammlungen wachsen. Veranstaltungen kommen hinzu. Wiederherstellungskosten verändern sich. Schutzmaßnahmen werden erweitert oder ein bisher privat genutzter Bereich wird gewerblich verwendet.
Damit kann sich auch der Versicherungsbedarf verändern.
Ein Deckungskonzept ist deshalb keine statische Momentaufnahme.
Spezialisierung gewinnt an Bedeutung
Historische Immobilien zeigen besonders deutlich, wie sich die Rolle des Versicherungsmaklers verändert.
Je besser Standardrisiken digital verarbeitet werden können, desto stärker liegt der fachliche Mehrwert des Maklers dort, wo Risiken verstanden, strukturiert und individuell am Markt platziert werden müssen.
Bei historischen Gebäuden bedeutet das, Architektur, Nutzung, Werte, Gefahren und Wiederherstellungsanforderungen nicht isoliert zu betrachten.
Die zentrale Frage lautet deshalb nicht:
Welcher Tarif ist der günstigste?
Sondern:
Welche Risiken bestehen tatsächlich – und wie müssen sie beschrieben und strukturiert werden, damit ein angemessener Versicherungsschutz entstehen kann?
Genau dort beginnt die fachliche Arbeit des Maklers.
Quellen
- European Parliament and Council (2016): Directive (EU) 2016/97 of the European Parliament and of the Council of 20 January 2016 on insurance distribution, Article 20. Official Journal of the European Union. Verfügbar unter: https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:02016L0097-20200612 (Abgerufen am: 29. September 2026).
- Historic England (2018): Insuring Historic Buildings and other Heritage Assets. Historic England Advice Note/Guidance, veröffentlicht am 1. Dezember 2018. Verfügbar unter: https://historicengland.org.uk/images-books/publications/insuring-historic-buildings-and-other-heritage-assets/ (Abgerufen am: 29. September 2026).
- Republik Österreich (2026): Maklergesetz, § 28 – Wahrung der Interessen des Versicherungskunden. Rechtsinformationssystem des Bundes (RIS), geltende Fassung. Verfügbar unter: https://www.ris.bka.gv.at/geltendefassung.wxe?abfrage=bundesnormen&gesetzesnummer=10003415 (Abgerufen am: 29. September 2026).
- RICS – Royal Institution of Chartered Surveyors (2024a): Reinstatement Cost Assessment of Buildings, 3rd ed., Professional Standard. London: RICS. Verfügbar unter: https://www.rics.org/profession-standards/rics-standards-and-guidance/sector-standards/building-surveying-standards/reinstatement-cost-assessment-of-buildings (Abgerufen am: 29. September 2026).
- RICS – Royal Institution of Chartered Surveyors (2024b): Cullen, J.: Why building cover relies on correct reinstatement cost. Built Environment Journal, 28. Mai 2024. Verfügbar unter: https://ww3.rics.org/uk/en/journals/built-environment-journal/building-reinstatement-cost-assessments.html (Abgerufen am: 29. September 2026).